Pelno mokestis 2026 m.: kada mokamas 0, 7 ar 17 proc. tarifas
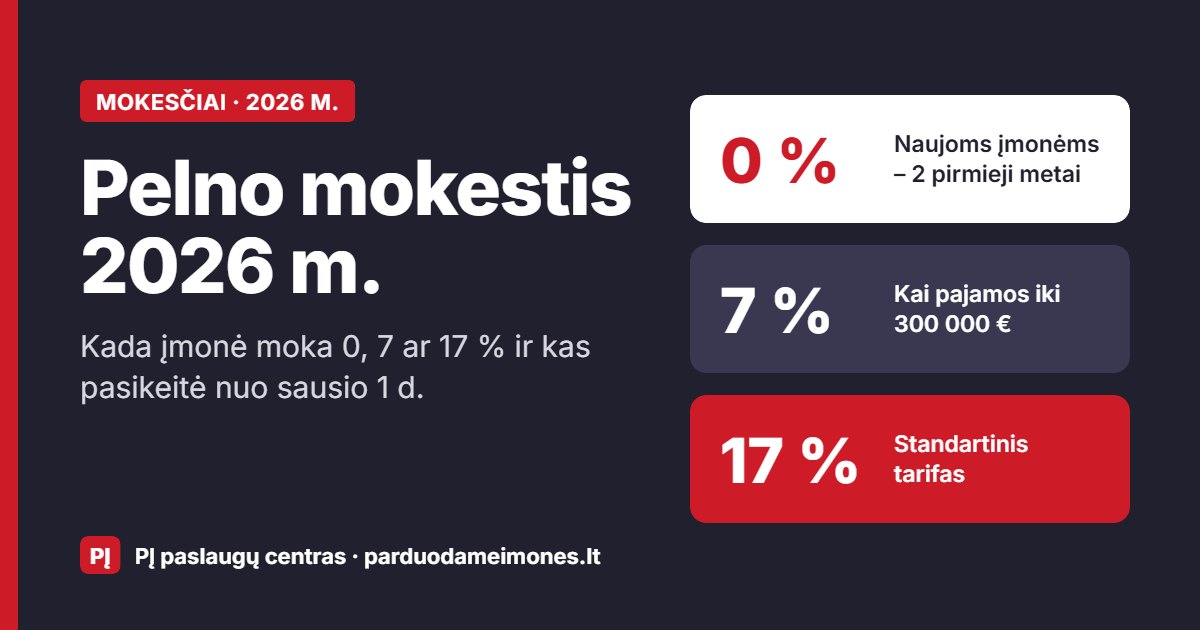
Nuo 2026 m. sausio 1 d. Lietuvoje įsigaliojo mokesčių pakeitimai, kurie tiesiogiai paliečia kiekvieną įmonę. Pelno mokestis 2026 m. padidėjo iki 17 %, lengvatinis tarifas mažoms įmonėms – iki 7 %, o naujai įsteigtos įmonės 0 % tarifą dabar gali taikyti net du pirmuosius mokestinius laikotarpius. Šiame straipsnyje paprastai paaiškiname, kada mokamas kiekvienas tarifas, kaip apmokestinami dividendai ir į ką atkreipti dėmesį UAB ar MB savininkams.
Pelno mokesčio tarifai 2026 m.: trumpai
| Tarifas | Kam taikomas | 2025 m. |
|---|---|---|
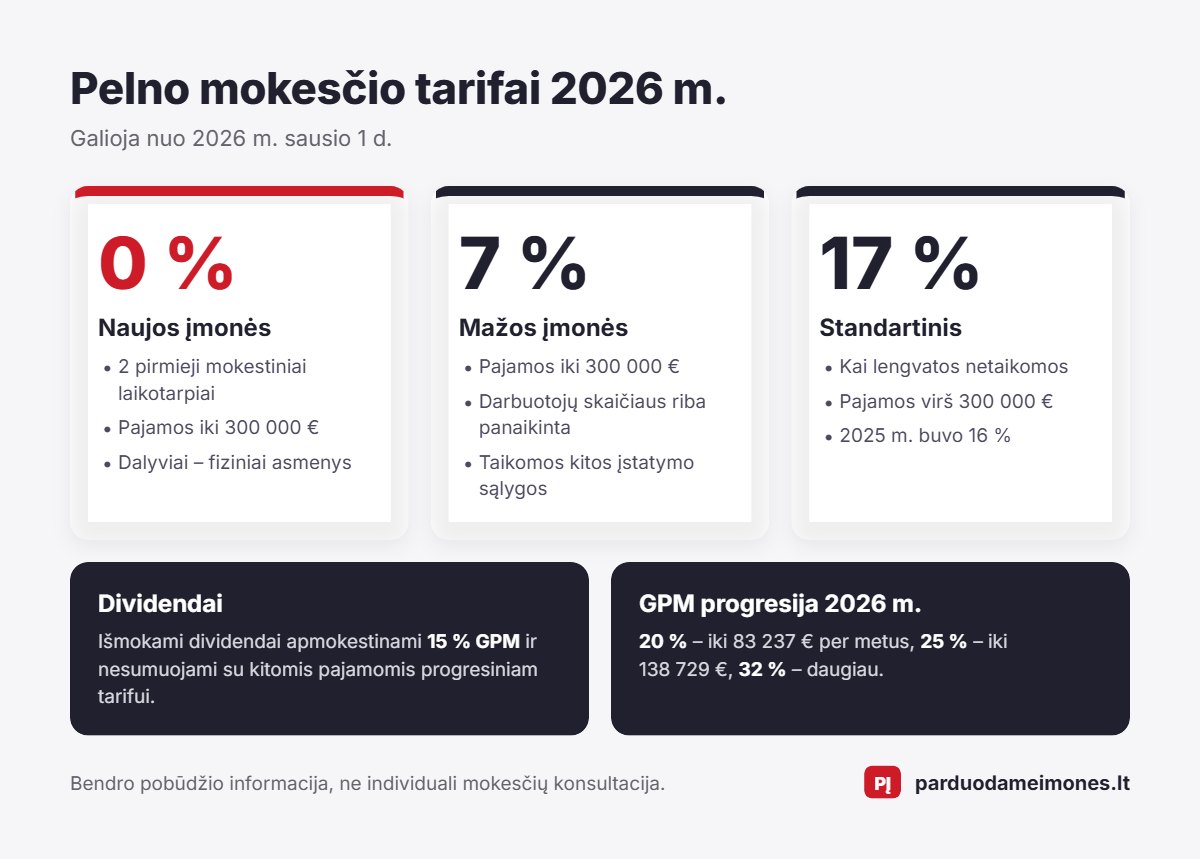
| 0 % | Naujai įsteigtoms įmonėms – du pirmieji mokestiniai laikotarpiai (pajamos iki 300 000 €) | tik pirmasis laikotarpis |
| 7 % | Mažoms įmonėms, kurių pajamos neviršija 300 000 € | 6 % |
| 17 % | Standartinis tarifas visoms kitoms įmonėms | 16 % |
0 % pelno mokestis naujai įsteigtai įmonei
Tai viena didžiausių lengvatų pradedančiam verslui. Nuo 2026 m. naujai įsteigtas vienetas 0 % pelno mokestį gali taikyti pirmajam ir antrajam mokestiniam laikotarpiui, jei vykdomos šios sąlygos:
- mokestinio laikotarpio pajamos neviršija 300 000 €;
- įmonės dalyviai yra fiziniai asmenys;
- per tris mokestinius laikotarpius įmonė nesustabdo veiklos, nėra likviduojama ar reorganizuojama, o jos akcijos neperleidžiamos naujiems dalyviams.
Pasikeitė ir tai, kad nebetaikomas darbuotojų skaičiaus apribojimas (anksčiau įmonėje galėjo dirbti ne daugiau kaip 10 darbuotojų).
Planuojate naują verslą? Pasinaudokite šia lengvata – UAB steigimas 2026 m. su mūsų pagalba užtrunka vos kelias darbo dienas.
7 % lengvatinis tarifas mažoms įmonėms
Pasibaigus 0 % laikotarpiui arba jei įmonė jo netaiko, mažoms įmonėms galima taikyti 7 % pelno mokesčio tarifą. Pagrindinė sąlyga – mokestinio laikotarpio pajamos neviršija 300 000 €. Nuo 2026 m. nebereikalaujama, kad įmonėje dirbtų ne daugiau kaip 10 darbuotojų, tačiau kitos įstatymo sąlygos išlieka, todėl prieš taikant lengvatą verta pasitarti su buhalteriu.
Kam taikomas 7 % tarifas – UAB ar MB? Abiem. Lengvatiniai 7 % ir 0 % tarifai priklauso ne nuo verslo formos, o nuo įmonės dydžio, todėl juos gali taikyti ir UAB, ir mažoji bendrija (MB), ir kiti pelno mokestį mokantys vienetai. Svarbu: jei tie patys asmenys valdo kelias įmones, susijusių įmonių pajamos vertinamos kartu, todėl verslo „išskaidymas“ į kelias įmones lengvatos nesuteikia.
17 % standartinis pelno mokestis
Standartinis tarifas taikomas, kai įmonės pajamos viršija 300 000 € arba ji neatitinka lengvatų sąlygų. 2025 m. šis tarifas buvo 16 %, o 2024 m. – 15 %.
Dividendai ir savininko pajamos 2026 m.
- Dividendai apmokestinami 15 % GPM ir nesumuojami su kitomis pajamomis taikant progresinius tarifus.
- Progresiniai GPM tarifai kitoms pajamoms (pvz., darbo užmokesčiui): 20 % – metinių pajamų daliai iki 83 237,40 €, 25 % – daliai nuo 83 237,40 € iki 138 729 €, 32 % – daliai, viršijančiai 138 729 €.
- Individualios veiklos pajamos: iki 20 000 € apmokestinamųjų pajamų taikomas 5 % tarifas, nuo 20 000 € iki 42 500 € tarifas palaipsniui didėja iki 20 %, o viršijus 42 500 € taikomi bendrieji progresiniai tarifai.
Mažųjų bendrijų nariams ir įmonių vadovams svarbu iš anksto suplanuoti, kaip išsimokėti pajamas – darbo užmokesčiu, dividendais ar kitomis išmokomis. Kiekvienu atveju mokesčiai skiriasi. Palyginti verslo formas padės straipsnis UAB ir MB palyginimas.
Ką verta padaryti dabar?
- Patikrinkite, kuris tarifas taikomas jūsų įmonei – ypač jei pajamos artėja prie 300 000 € ribos.
- Suplanuokite dividendų išmokėjimą ir savininko pajamas visiems metams.
- Prieš perleisdami ar pirkdami akcijas įvertinkite, ar neprarasite 0 % lengvatos.
- Pasirūpinkite tvarkinga apskaita – lengvatas galima taikyti tik teisingai apskaičiavus pajamas. Mūsų buhalterinės apskaitos paslaugos UAB kainuoja nuo 70 €, MB – nuo 50 € per mėnesį.
Dažniausiai užduodami klausimai
Koks pelno mokestis 2026 m.?
Standartinis pelno mokesčio tarifas 2026 m. – 17 %, lengvatinis mažoms įmonėms – 7 %, naujai įsteigtoms įmonėms – 0 % du pirmuosius mokestinius laikotarpius.
Ar nauja UAB moka pelno mokestį?
Jei įvykdomos sąlygos (pajamos iki 300 000 €, dalyviai – fiziniai asmenys ir kt.), nauja UAB pirmuosius du mokestinius laikotarpius moka 0 % pelno mokestį.
Kiek mokesčių mokama nuo dividendų 2026 m.?
Dividendams taikomas 15 % gyventojų pajamų mokestis.
Reikia patarimo?
Mokesčių taisyklės keičiasi dažnai, o kiekvienos įmonės situacija skirtinga. Susisiekite su PĮ paslaugų centru – suteiksime nemokamą konsultaciją, padėsime įsteigti naują įmonę ar tvarkyti jos buhalteriją.
Straipsnis yra bendro pobūdžio ir nėra individuali mokesčių konsultacija. Informacija parengta pagal 2026 m. galiojančius mokesčių įstatymų pakeitimus (šaltiniai: VMI, KPMG, PwC).